Magyarázható pontszám
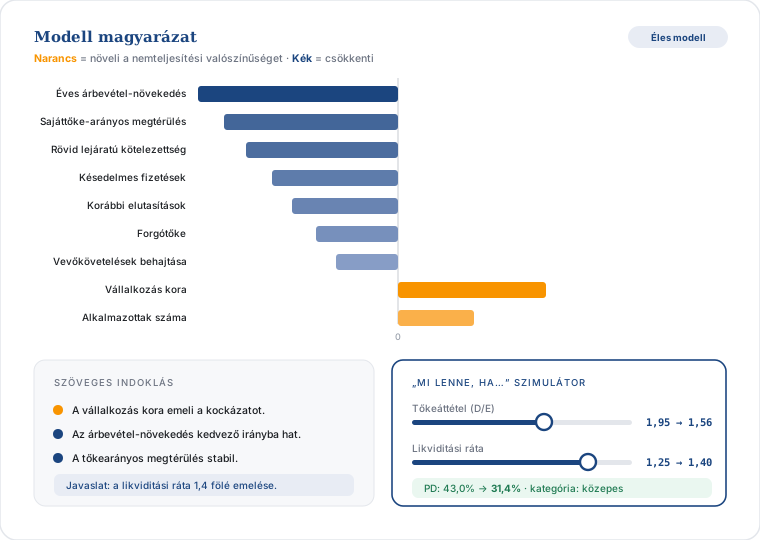
Minden bírálathoz emberi nyelvű indoklás készül: mely adat húzta a döntést kockázatosabb, és melyik biztonságosabb irányba.
ITware · AI4Creditory
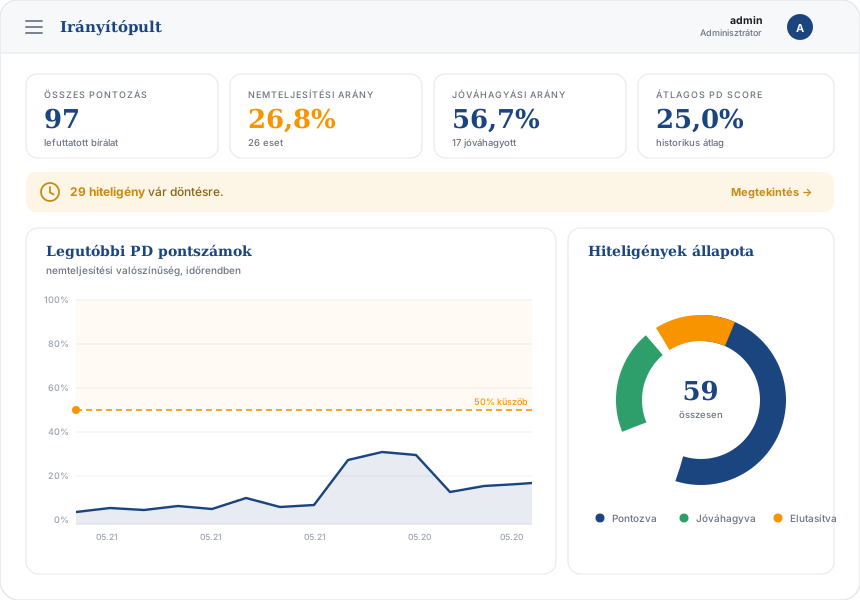
Az AI4Creditory vállalati hiteligénylésekhez ad nemteljesítési pontszámot és kockázati besorolást – minden döntés mellé lépésenként lebontott, emberi nyelven megfogalmazott indoklással. A végső szót mindig a bíráló mondja ki.
A kihívás
Minden beérkező igénylés ugyanazon mérce alapján kap számszerű nemteljesítési valószínűséget és kockázati kategóriát, mellé pedig azt is, hogy melyik adat mennyit nyomott a latban. A pontszám nem egy fekete doboz kimenete, hanem lépésenként visszakövethető.
A rendszer javaslatot ad, nem döntést hoz – a jóváhagyás, elutasítás vagy kézi elbírálás mindig emberi kézben marad.
Miért az AI4Creditory?
Nem fekete doboz és nem csevegő AI: átlátható pontozás, magyarázat minden döntés mellé, és egy rendszer, amely az Önök saját adatain és saját infrastruktúráján fut.
Minden bírálathoz emberi nyelvű indoklás készül: mely adat húzta a döntést kockázatosabb, és melyik biztonságosabb irányba.
A rendszer javaslatot ad, a jóváhagyást vagy az elutasítást mindig a bíráló rögzíti – szöveges indoklással, auditnaplóval.
Éles és kihívó modell párhuzamosan, napi eltérésfigyelés és „nem ronthat” szabály az új modellverziókra.
Konténerizált rendszer kényszerű, internetre nyitott függőség nélkül – az ügyféladatok a szervezeten belül maradnak.
Kinek szól?
Az AI4Creditory vállalati hiteligénylések bírálatát támogatja – ott, ahol a döntéseknek egységesnek, indokolhatónak és utólag ellenőrizhetőnek kell lenniük.
Bankok és hitelintézetek
Két hasonló ügyfél ne kapjon eltérő elbírálást: a pontozás és a magyarázat minden bírálónál ugyanarra a logikára épül.
Hitelbírálati csapatok
A rendszer előkészíti a bírálatot – pontszám, kategória, magyarázat és „mi lenne, ha” szimuláció –, a bíráló pedig a mérlegelést igénylő ügyekre koncentrálhat.
Kockázatkezelés és modellvalidáció
Kihívó modell, szegmensenkénti statisztikai összevetés és verziókezelés – átlátható modellfelügyelet a kockázatkezelési terület számára.
Megfelelés és belső ellenőrzés
Teljes körű auditnapló, szerepkör-alapú hozzáférés és indokolt döntések – belső és külső ellenőrzéshez egyaránt.
Jellemzően velük egyeztetünk: hitelezési és kockázatkezelési vezetők, hitelbírálók, megfelelési (compliance) és informatikai vezetők.
Pontszámítás
A modell kimenete egy 0 és 1 közötti nemteljesítési valószínűség (PD score), amelyhez a rendszer kockázati kategóriát is rendel. A nyers modellkimenetet átlátható szakértői korrekciók módosítják – és mindegyik lépés külön tárolódik.
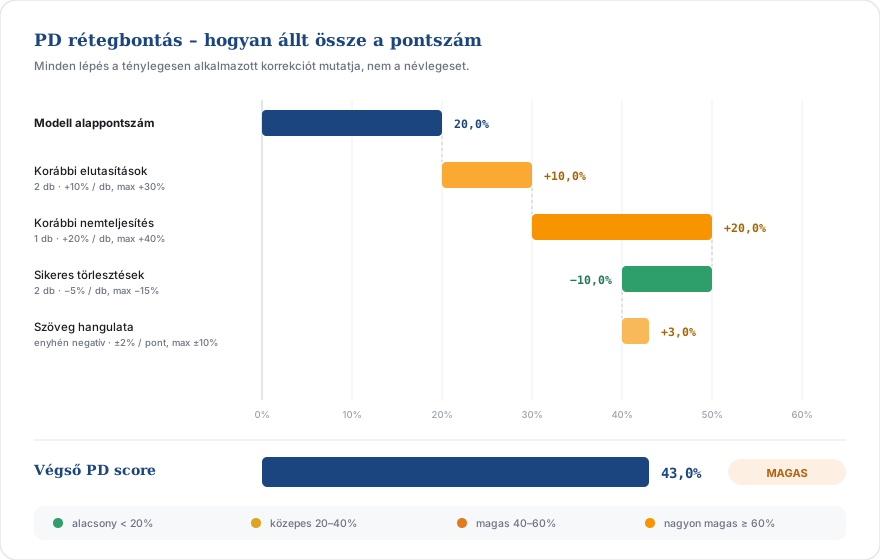
Magyarázhatóság
Minden bírálathoz természetes nyelvű magyarázat készül: mely konkrét adat húzta a döntést kockázatosabb, és melyik biztonságosabb irányba. Ennek köszönhetően az elutasítás a bíráló számára és szükség szerint az ügyfél felé is alátámasztható.
Szövegelemzés
Az üzleti tervek, indoklások és kísérőlevelek eddig csak a bíráló olvasatában számítottak. A rendszer magyar nyelvű hangulati elemzéssel számszerűsíthető bemenetet készít belőlük – és ezen a téren a cég saját gyakorlatából tanul tovább.
Pénzügyi szempontból releváns pozitív és negatív kifejezések felismerése magyar szótárral, a tagadás és a fokozó szavak kezelésével.
Magyar nyelvre tanított modell, amely a kulcsszavas módszernél árnyaltabb, kontextusérzékeny értékelést ad – a cég saját szóhasználatához igazítva.
A bírálók kézzel címkézhetnek szövegeket, tömegesen generálhatnak előzetes címkéket, és láthatják a modellverziók listáját.
A bírálók által megerősített vagy javított besorolások automatikusan bekerülnek a jövőbeli tanítási adatok közé. Amíg nincs elegendő címke, az új modell árnyék módban fut – élesbe csak ellenőrzés után kerül, így hibás modell nem befolyásolhatja a döntéseket.
Minden tanítási futás eredménye – pontosság, mintaszám, időpont – visszakereshető, és az aktív verzió egy kattintással váltható.
Modellfelügyelet
Ha a gazdasági környezet vagy az ügyfélkör összetétele megváltozik, a modell csendben elavulhat. Az AI4Creditory ezért nem egyetlen modellt futtat, és nem is hagyja felügyelet nélkül.
Az éles modell mellett mindig fut egy jelölt is. Minden bírálat mindkettőn végigmegy, így a kettő teljesítménye valós forgalmon hasonlítható össze.
Az összevetés statisztikai próbával történik, iparág, cégméret és kockázati kategória szerinti bontásban – nem egyetlen összesített szám alapján.
Új modell nem kerülhet élesbe, ha bármelyik szegmensben érdemben rosszabbul teljesít a korábbinál – a szabály automatikusan ellenőrzött.
A váltás nem egyszerre történik: a forgalom beállítható hányada kerül át az új modellre, így egy hiba korán, korlátozott hatással derül ki.
Minden korábbi modellverzió visszakereshető, archiválható és szükség esetén visszaállítható – a mutatóival együtt.
A rendszer naponta ellenőrzi, hogy a beérkező igénylések jellemzői mennyire térnek el attól, amin a modell tanult. Az eredményt a rendszer három súlyossági szintbe sorolja, és jelzi, ha egy kulcsmutató eloszlása elmozdult – mielőtt ez hibás döntésekben csapódna le.
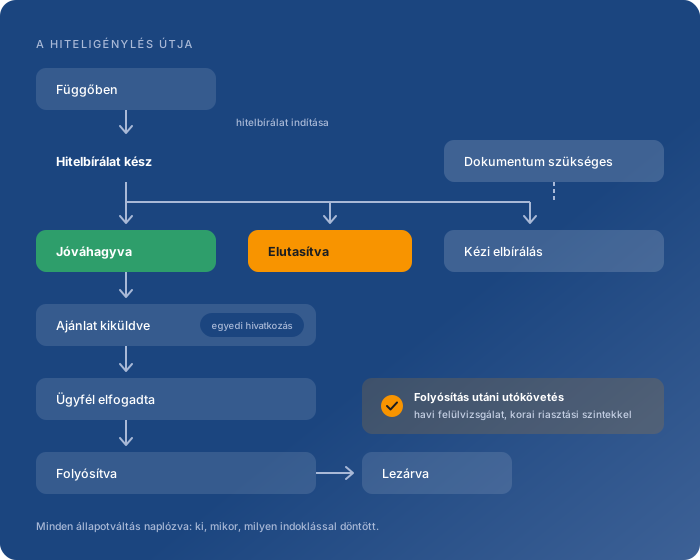
Teljes folyamat
A rendszer nem áll meg a pontszámnál: végigkíséri a hiteligénylés teljes életútját egy jól definiált állapotsoron, és a folyósítás után sem hagyja abba a kockázatfigyelést.
Adatok és hozzáférés
A hiteligénylő vállalkozások teljes pénzügyi profilja és minden korábbi bírálata egy helyen, kereshetően – nem több rendszerben szétaprózva.
Korábban táblázatokban tárolt ügyféladatok egy lépésben importálhatók, kötelező mezők ellenőrzésével és sorszintű hibajelzéssel.
Rendszergazda, elemző, hitelbíráló és megtekintő – pontosan meghatározva, ki mit láthat, futtathat és módosíthat.
Minden bírálói és rendszergazdai művelet visszakereshetően naplózva: ki, mit, mikor, milyen korábbi állapotból milyen újba módosított – felhasználó, entitás és esemény szerint szűrhetően. Ebből belső vagy külső ellenőrzéskor az események utólag rekonstruálhatók.
A rendszer önállóan, helyben üzemeltethető, konténerizált környezetben fut – nincs kényszerű, internetre nyitott függősége.
Next.js, React, Tailwind CSS
Flask + Flask-RESTX (Swagger), JWT-hitelesítés, Alembic-sémamigráció
XGBoost (éles), LightGBM (kihívó), SHAP a magyarázathoz
Magyar nyelvre tanított BERT-alapú modell, PyTorch
PostgreSQL, MLflow-kísérletkövetés és -modellregiszter, S3-kompatibilis artefaktumtároló
Apache Airflow ütemezett feladatokhoz, Docker Swarm
Fontos pontosítások
Az „AI" szó sok mindent takarhat. Hogy ne legyen félreértés, érdemes kimondani, mi az, ami nem része a megoldásnak.
GYIK
Historikus hiteligénylési adatok, amelyeken a modellek taníthatók. A tipikus feladat nem új adatforrások bekötése, hanem a meglévő adatok formátumának és szerkezetének a modellhez igazítása. A bevezetést adatelemzés előzi meg.
Az adott mező kimarad a modellből. Ez nem blokkolja a bevezetést, csak a pontosságot befolyásolhatja – az adatelemzési szakaszban mezőnként eldönthető, mit érdemes pótolni.
Kézi rögzítéssel az adminisztrációs felületen, vagy tömeges importtal táblázatból. Az igénylés rögzítése és a pontozás két külön lépés – a bírálatot a felhasználó külön gombbal indítja.
Konténerizált, önállóan, helyben vagy zárt hálózaton üzemeltethető megoldás. Nincs kényszerű, internetre nyitott függősége; javasolt a hozzáférést belső hálózatra vagy VPN-re korlátozni.
A rendszer elsősorban vállalati hiteligényléseket értékel, és nem hoz kizárólag automatizált döntést – mindig van emberi döntéshozó és magyarázat. Emellett szerepkör-alapú hozzáférés, auditnapló és modellverzió-kezelés támogatja a megfelelést. A konkrét besorolást és az adatmegőrzési szabályokat érdemes jogi szakértővel tisztázni.
Igen. A jelenlegi működés megbontása nélkül bővíthető: külső adatszolgáltatók és hitelkezelő rendszerek adatforrásként, külső predikciós modellek pedig a modellréteghez kapcsolódva. Ezek jelenleg nem részei a megoldásnak, csak lehetséges fejlesztési irányok.
Egy bemutató és egy adatfelmérés megmutatja, hogy a meglévő hiteligénylési adatokból mi hozható ki – és mi az, amihez még adat kell.
Kapcsolat
Írja meg, milyen adatokkal és milyen bírálati folyamattal dolgoznak – kollégáink bemutatják az AI4Creditoryt, és javaslatot tesznek a bevezetés lépéseire.